Une hausse des factures impayées n’est pas toujours inquiétante. En revanche, lorsque les mêmes créances vieillissent, que les échéances dépassées s’accumulent ou que plusieurs règlements attendus sont reportés, les liquidités disponibles peuvent rapidement diminuer. Le danger dépend autant de l’évolution des montants que de leur répartition entre les clients et les dates de paiement.
Pour une PME, le bon réflexe consiste à comparer plusieurs balances âgées, à identifier les sommes réellement en retard et à confronter les encaissements probables aux dépenses à venir. Cette lecture permet de distinguer une variation normale de l’activité d’une dégradation nécessitant une intervention.
Distinguer les retards réels des factures encore à échéance
La balance âgée classe les créances par client et selon leur ancienneté. La définition de la balance âgée donnée par Bpifrance Création distingue deux ensembles : les factures dont l’échéance est dépassée et celles dont le règlement n’est pas encore exigible.
Cette séparation évite de considérer tout encours important comme un impayé. Une entreprise qui facture davantage peut voir ses créances augmenter sans subir de détérioration des comportements de paiement.
En France, le délai de principe entre professionnels est de 30 jours après réception des marchandises ou exécution de la prestation. Des délais conventionnels de 60 jours après émission de facture ou de 45 jours fin de mois peuvent s’appliquer sous conditions, avec des exceptions sectorielles. Ces délais de paiement professionnels déterminent le point de départ du retard. Dans les autres pays francophones, les règles locales et les contrats applicables doivent être pris en compte.
Attention au point de départ : une facture émise depuis 60 jours n’a pas nécessairement 60 jours de retard. Si son échéance n’est pas dépassée, elle reste une créance à échoir. Il faut donc contrôler la date d’exigibilité avant de classer les factures.
Une hausse de la part échue est-elle plus inquiétante qu’un encours en croissance ?
Le premier signal à examiner est l’augmentation de la proportion des créances échues dans l’encours total. Ce rapport permet de distinguer une progression des ventes à crédit d’une accumulation plus rapide des sommes impayées.
La méthode consiste à comparer deux clôtures établies avec les mêmes règles comptables, le même périmètre et des conditions d’activité suffisamment comparables.
| Indicateur | Clôture 1 | Clôture 2 |
|---|---|---|
| Encours total | 120 000 € | 150 000 € |
| Créances échues | 24 000 € | 45 000 € |
| Part échue | 20 % | 30 % |
| Variation de la part échue | Référence | +10 points |
Dans cet exemple hypothétique, le montant échu augmente de 21 000 €, soit 87,5 %, alors que l’encours total progresse de 25 %. Les retards augmentent donc proportionnellement beaucoup plus vite que les créances globales. Cette différence justifie d’examiner les factures responsables de la hausse.
Le résultat doit néanmoins être replacé dans son contexte : saisonnalité, nouveau client important, modification des conditions de règlement ou changement de périmètre peuvent modifier les proportions. Un pourcentage isolé ne constitue pas un seuil universel de danger.
Le glissement des factures vers des retards anciens
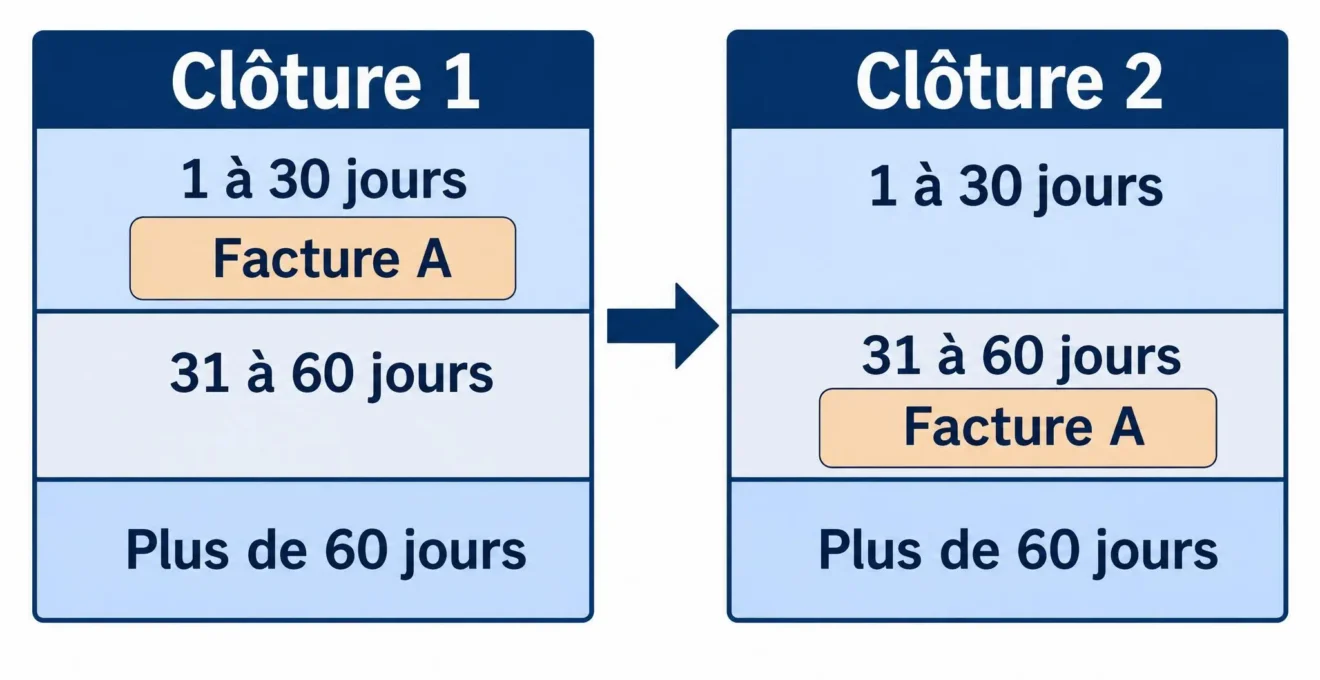
La deuxième alerte apparaît lorsque les mêmes factures passent progressivement d’une tranche de retard à une autre sans être réglées. Une créance échue depuis quelques jours qui reste impayée à la clôture suivante traduit une persistance du problème, même si le montant total des encours varie peu.
Les tranches de 1 à 30 jours, de 31 à 60 jours et de plus de 60 jours peuvent servir de repères opérationnels. Elles ne correspondent pas automatiquement à des probabilités de perte ni à des seuils réglementaires universels.
Pour identifier ce mouvement, il faut suivre les mêmes numéros de facture entre deux dates. Une augmentation globale de la tranche ancienne peut provenir de factures différentes ; le rapprochement individuel permet de distinguer les nouveaux retards des dossiers durablement bloqués.
Lorsqu’une PME repère plusieurs factures vieillissantes, une question devient décisive : s’agit-il de retards administratifs, de différends commerciaux ou d’engagements de règlement non respectés ? Le montant comptable ne donne pas cette réponse à lui seul. Clearnox associe le pilotage des créances et des encours clients à des tableaux de bord, au suivi des litiges et des promesses de paiement ainsi qu’à l’organisation des relances. Ces fonctions permettent de rapprocher une anomalie de son dossier et des actions déjà engagées, sans garantir pour autant l’encaissement.
Concentration des impayés et signaux provenant des clients
Le troisième signal concerne la concentration des retards. Si quelques clients représentent une part importante des montants échus, le calendrier des encaissements dépend davantage de leur comportement.
Dans un exemple fictif, un client représentant 18 000 € sur un total de 45 000 € de créances échues concentre 40 % de l’exposition. Ce chiffre ne démontre pas qu’il ne paiera pas, mais indique que son éventuel décalage pèserait fortement sur les recettes attendues.
Le quatrième signal porte sur les comportements : promesses non honorées, règlements partiels répétés, demandes d’avoirs non résolues ou contestations prolongées. Ces situations ne réclament pas toutes la même réponse.
| Signal observé | Contrôle utile | Action adaptée |
|---|---|---|
| Retard concentré sur un client | Montant exposé et échéances | Prioriser le dossier |
| Promesse non honorée | Date et engagement confirmé | Reprendre contact et réviser la prévision |
| Facture litigieuse | Motif et résolution du différend | Traiter le blocage commercial |
| Règlement partiel | Solde restant et accord éventuel | Suivre le reliquat |
Une facture bloquée par une erreur administrative n’a pas la même signification qu’un engagement régulièrement repoussé. L’analyse doit donc porter sur les causes observables avant d’envisager une difficulté financière du client.
Quand ces évolutions menacent-elles réellement la trésorerie ?
Une créance échue reste comptabilisée à l’actif, mais sa valeur n’est pas encore disponible sur le compte bancaire. Lorsque les paiements tardent alors que les fournisseurs, les salaires et les charges arrivent à échéance, l’entreprise doit financer plus longtemps son activité. C’est l’un des mécanismes par lesquels les retards peuvent accroître le besoin en fonds de roulement.
Selon la Banque de France, les délais clients en France se situaient autour de 42 jours de chiffre d’affaires en 2025 pour les entreprises hors microentreprises. Cette moyenne comptable nationale fournit un contexte, mais ne représente ni un délai contractuel ni un seuil d’alerte applicable à chaque facture.
Le délai moyen de paiement des clients, souvent appelé DSO, complète la balance âgée en donnant une vue agrégée du temps de mobilisation des créances. Son évolution doit être calculée avec une méthode constante et comparée à des périodes homogènes. Elle ne révèle toutefois pas, seule, les factures ou les clients responsables des décalages.
La distinction entre activité facturée et argent disponible est essentielle. L’analyse des flux de trésorerie permet de relier les encaissements réellement attendus aux dépenses de l’exploitation et d’anticiper les besoins de liquidités.
Tester l’impact sur les prochaines échéances de paiement
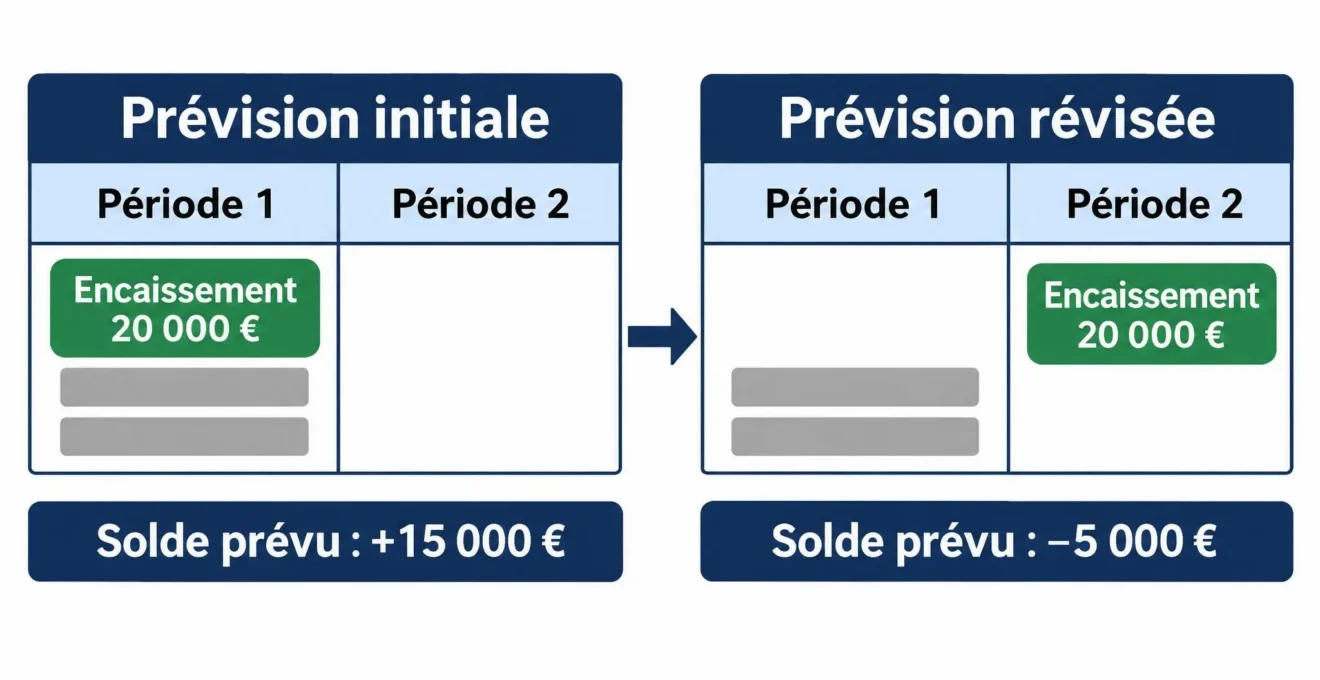
Le cinquième signal devient particulièrement préoccupant lorsque des retards compromettent le solde de trésorerie prévisionnel. Pour le mesurer, une PME peut construire deux scénarios sur la même période : l’un avec les règlements initialement attendus, l’autre en décalant les encaissements devenus incertains.
Imaginons une entreprise disposant de 30 000 € au départ, prévoyant 50 000 € d’encaissements et 65 000 € de décaissements. Son solde prévisionnel est de 15 000 € : 30 000 + 50 000 − 65 000. Si 20 000 € d’encaissements sont reportés hors de la période, le solde devient négatif de 5 000 € : 30 000 + 30 000 − 65 000.
Dans cet exemple hypothétique, le décalage crée un besoin potentiel de financement de 5 000 € à la date étudiée, toutes choses égales par ailleurs. Il ne prouve pas une insolvabilité effective. La comparaison montre surtout pourquoi le calendrier de paiement compte autant que le montant de la facture.
Transformer les alertes comptables en actions de suivi
Le sixième signal est l’absence d’amélioration malgré les relances et les engagements obtenus. Une balance âgée régulièrement actualisée doit permettre de constater non seulement qu’une somme reste due, mais aussi si le dossier avance réellement vers un règlement.
Pour hiérarchiser les créances à traiter, la PME peut croiser le montant exposé, la persistance du retard, la fiabilité des engagements de paiement et la proximité des dépenses à couvrir. Un encaissement incertain susceptible de rendre le solde prévisionnel négatif appelle une intervention prioritaire. En revanche, lorsqu’une facture est bloquée par un litige documenté, la première action consiste à traiter ce différend plutôt qu’à multiplier les relances. Chaque dossier prioritaire doit être confié à un responsable, avec une vérification précise et une prochaine date de contrôle. La fréquence de revue dépend du volume des factures et de la sensibilité de la trésorerie aux décalages.
- Comparer les clôtures sur un périmètre comptable identique.
- Identifier les factures ayant changé de tranche de retard.
- Contrôler les litiges, avoirs et règlements partiels.
- Vérifier les promesses de paiement dépassées.
- Attribuer les dossiers prioritaires à un responsable.
- Actualiser les encaissements probables et vérifier les résultats à la prochaine revue.
Une procédure destinée à organiser le suivi des encours peut notamment associer les informations comptables, l’historique des échanges et les responsabilités des équipes commerciales et administratives. Cette coordination évite qu’une facture reste bloquée faute d’action identifiée.
À la prochaine revue, les réponses obtenues doivent se traduire par des dates d’encaissement révisées et des décisions sur les dossiers encore ouverts. Si un engagement reste sans suite, la PME peut réévaluer sa priorité, adapter l’action de suivi et actualiser son besoin de liquidités avant les prochaines échéances.